Lei cria regime tributário para data centers, mas condiciona os benefícios a compromissos ambientais, tecnológicos e de atendimento ao mercado brasileiro.
A instalação e expansão de data centers no Brasil ganhou uma nova regra nesta semana. Sancionada em 15 de setembro de 2026, a Lei nº 15.504 criou o Regime Especial de Tributação para Serviços de Datacenter, conhecido como Redata, estabelecendo benefícios tributários para empresas que implantarem, modernizarem ou ampliarem esse tipo de infraestrutura no país. A medida interessa diretamente ao setor de tecnologia, mas seus efeitos podem alcançar empresas de vários segmentos e, indiretamente, consumidores que utilizam serviços de nuvem, inteligência artificial e plataformas digitais.
A nova legislação não trata apenas de incentivo fiscal. Para ter acesso ao regime, a empresa deverá cumprir uma série de compromissos relacionados ao mercado interno, sustentabilidade, consumo de água, fontes de energia e investimentos em pesquisa e desenvolvimento. A proposta, portanto, combina política industrial, regulação econômica e exigências de governança empresarial. Para entender o que muda na prática, é preciso observar quem pode aderir ao Redata, quais obrigações foram criadas e o que ainda depende de regulamentação federal.
Quem poderá utilizar o novo regime tributário para data centers
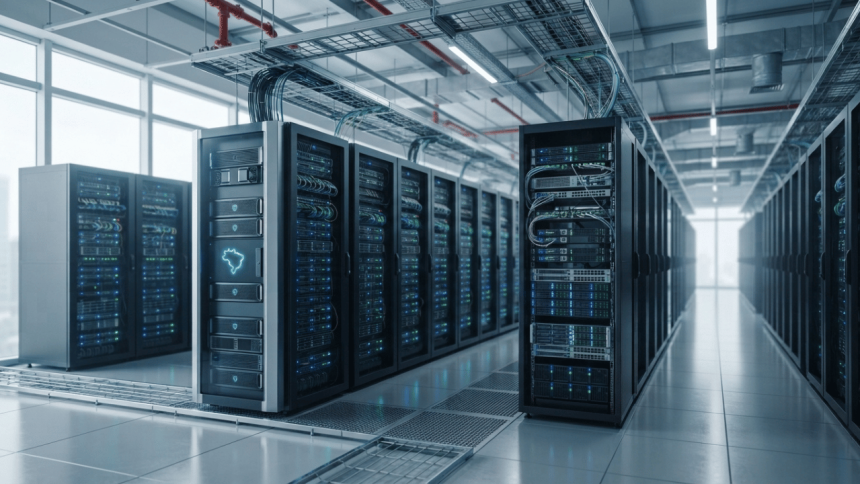
O Redata poderá beneficiar pessoas jurídicas que implementem projetos de instalação, modernização ou ampliação de serviços de data center no território brasileiro. A própria lei considera como serviços de data center as atividades relacionadas à infraestrutura computacional utilizada para armazenamento, processamento e gestão de dados e aplicações digitais, incluindo computação em nuvem, processamento de alto desempenho e treinamento e inferência de modelos de inteligência artificial.
Isso significa que a mudança alcança uma infraestrutura que está por trás de diversas atividades digitais utilizadas diariamente por empresas e consumidores. Bancos, plataformas de comércio eletrônico, serviços de streaming, sistemas corporativos e aplicações de inteligência artificial dependem, em diferentes níveis, de capacidade de processamento e armazenamento de dados. O incentivo, portanto, não está limitado a empresas que vendem tecnologia diretamente ao consumidor, mas pode atingir toda uma cadeia econômica ligada à infraestrutura digital.
A legislação também prevê a possibilidade de coabilitação de empresas que forneçam produtos de tecnologia da informação e comunicação destinados ao ativo imobilizado de um beneficiário do Redata. Porém, existem requisitos formais importantes: a empresa interessada precisa manter regularidade fiscal perante os tributos federais, não pode possuir registro no Cadin nas condições previstas na lei e empresas optantes pelo Simples Nacional não podem aderir ao regime. A habilitação e a coabilitação ficarão sob responsabilidade da Receita Federal, seguindo as condições que ainda serão detalhadas pelo Poder Executivo.
Quais obrigações as empresas terão para receber os benefícios
O principal ponto de atenção é que o Redata não funciona como uma redução tributária sem contrapartidas. A lei exige que as empresas habilitadas assumam compromissos cumulativos, entre eles disponibilizar ao mercado interno pelo menos 10% do fornecimento efetivo de processamento, armazenamento e tratamento de dados instalado com os benefícios do regime. A legislação também permite, em determinadas condições, que esse compromisso seja substituído por investimento adicional em pesquisa, desenvolvimento e inovação.
Outro requisito envolve sustentabilidade. Os empreendimentos deverão atender aos critérios e indicadores que serão definidos em regulamento, utilizar energia elétrica proveniente de fontes renováveis ou de baixa emissão para atender à totalidade da demanda e alcançar índice de eficiência hídrica, conhecido como WUE, igual ou inferior a 0,05 litro por quilowatt-hora, com aferição anual. A empresa também deverá publicar relatório de sustentabilidade das instalações beneficiadas, incluindo informações sobre eficiência hídrica, fontes de energia e outros indicadores estabelecidos pelas regras complementares.
Há ainda uma obrigação relacionada à inovação. A empresa beneficiária deverá investir no Brasil o equivalente a 2% do valor dos produtos adquiridos no mercado interno ou importados com benefício do Redata em projetos de pesquisa, desenvolvimento e inovação ligados à economia digital. Os recursos poderão ser direcionados, conforme as regras legais e regulamentares, para parcerias com instituições científicas e tecnológicas, entidades brasileiras de ensino e outras organizações habilitadas.
A lei prevê tratamento específico para investimentos localizados nas regiões Norte, Nordeste e Centro-Oeste. Nesses casos, determinados compromissos relacionados ao fornecimento ao mercado interno e aos investimentos em inovação são reduzidos em 20%, criando um mecanismo de incentivo à desconcentração regional dos novos empreendimentos. O efeito prático dependerá, entretanto, da regulamentação e da forma como as empresas estruturarem seus projetos para cumprir simultaneamente as exigências fiscais, ambientais e tecnológicas.
O que muda para consumidores, empresas e para o mercado brasileiro
Para consumidores, o efeito mais imediato não é necessariamente uma redução de preços, mas uma possível ampliação da infraestrutura digital instalada no país. O Redata inclui serviços ligados à computação em nuvem e à inteligência artificial, setores que dependem de capacidade de processamento cada vez maior. A exigência de disponibilização de parte dessa capacidade ao mercado interno também cria uma conexão direta entre o benefício fiscal e a oferta de infraestrutura dentro do Brasil.
Para empresas brasileiras, especialmente aquelas que dependem de serviços de nuvem, armazenamento e processamento de dados, a expansão da infraestrutura nacional pode representar novas alternativas de contratação e crescimento do ecossistema digital. Ao mesmo tempo, companhias que pretendam fornecer equipamentos ou serviços para projetos enquadrados no Redata precisarão analisar cuidadosamente os requisitos de habilitação e os vínculos contratuais previstos na legislação. O cumprimento das condições deixa de ser apenas uma questão tributária e passa a envolver controles internos, documentação, sustentabilidade e governança.
Também existe um aspecto relevante para a proteção de dados e a segurança jurídica. A existência de mais infraestrutura nacional para armazenamento e processamento não significa, por si só, que todos os dados estarão automaticamente mais protegidos, já que empresas continuarão sujeitas às normas aplicáveis à segurança da informação, privacidade e proteção de dados. O que muda é o ambiente econômico e regulatório para expansão da capacidade computacional instalada no país, algo especialmente relevante diante do crescimento de serviços digitais e aplicações de inteligência artificial.
O próximo passo será a regulamentação de diversos pontos do Redata. A própria Lei nº 15.504 determina que o Poder Executivo estabeleça condições de habilitação, critérios de sustentabilidade, procedimentos de comprovação, prazos e regras para eventual exclusão das empresas que descumprirem as obrigações assumidas. Até que essas normas sejam detalhadas, empresas interessadas deverão acompanhar os atos complementares antes de considerar o benefício como automaticamente disponível.
A tendência é que a discussão sobre data centers deixe de ser apenas tecnológica e passe a envolver cada vez mais questões tributárias, ambientais, energéticas, concorrenciais e de governança. A nova legislação cria uma estrutura na qual o acesso a incentivos públicos está associado a contrapartidas mensuráveis, como investimento em inovação, eficiência hídrica e uso de energia de menor emissão. Para consumidores e empresas, os próximos meses serão importantes para observar como essas regras serão regulamentadas e se os novos investimentos realmente ampliarão a capacidade digital disponível no mercado brasileiro.