Novo regime tributário oferece benefícios fiscais, mas exige contrapartidas de energia limpa, sustentabilidade, investimentos e fornecimento de serviços ao mercado brasileiro.
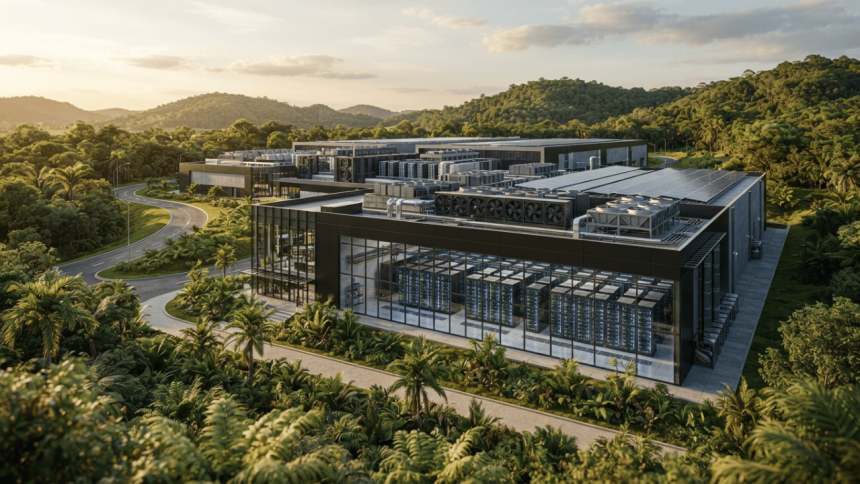
A sanção da Lei nº 15.504, publicada em 16 de setembro de 2026, criou um novo regime tributário para empresas que instalam, modernizam ou ampliam data centers no Brasil. A medida institui o Regime Especial de Tributação para Serviços de Datacenter, conhecido como Redata, e estabelece uma combinação de incentivos fiscais e obrigações para as empresas beneficiadas. A mudança interessa diretamente ao setor de tecnologia, mas também alcança temas como proteção de dados, infraestrutura digital, inteligência artificial, sustentabilidade e política industrial. (Planalto)
Na prática, a nova legislação reduz determinados custos tributários para projetos de infraestrutura computacional, ao mesmo tempo em que cria condições para que os benefícios sejam mantidos. Entre as exigências estão o uso de fontes de energia renováveis ou de baixa emissão, investimentos no país e a destinação de parte da capacidade instalada ao mercado brasileiro. Para empresas e investidores, a principal dúvida agora é entender quem pode entrar no Redata, quais vantagens podem ser obtidas e quais obrigações precisam ser cumpridas para evitar a perda dos benefícios.
O que muda com o novo regime tributário para data centers
A Lei nº 15.504 cria o Redata dentro da legislação tributária federal e permite que empresas responsáveis por projetos de instalação, modernização ou ampliação de data centers solicitem habilitação ao regime. A legislação contempla estruturas destinadas à armazenagem, ao processamento e à gestão de dados e aplicações digitais, incluindo computação em nuvem, processamento de alto desempenho e operações relacionadas ao treinamento e à inferência de modelos de inteligência artificial. A habilitação dependerá de regras específicas e será concedida pela administração tributária federal, conforme as condições estabelecidas na própria lei e em regulamentação posterior. (Planalto)
O principal benefício está na suspensão de tributos relacionados à aquisição de equipamentos e componentes utilizados nesses empreendimentos. A regra alcança Imposto de Importação, PIS/Cofins, PIS/Cofins-Importação e IPI em determinadas operações, sendo que, cumpridas as condições previstas, a suspensão pode ser convertida em isenção definitiva. A legislação também estabelece que, no caso do Imposto de Importação, o benefício está limitado a produtos que não tenham equivalente produzido no Brasil, criando uma proteção específica para a indústria nacional. (Senado Federal)
A mudança tem importância especial para a infraestrutura necessária ao avanço da inteligência artificial, já que sistemas de IA dependem de grande capacidade de processamento e armazenamento. Segundo informações divulgadas pelo Senado, o Brasil possui pelo menos 160 data centers, sendo 110 concentrados na Região Sudeste, o que evidencia a relevância da infraestrutura digital para a economia. A estimativa apresentada pelo governo é de que o Redata resulte em aproximadamente R$ 5,2 bilhões em benefícios tributários em 2026 e R$ 1 bilhão em cada um dos dois anos seguintes. (Senado Federal)
Quais obrigações as empresas precisam cumprir para manter os benefícios
O Redata não funciona como uma isenção tributária sem condições, porque a lei vinculou os incentivos a compromissos econômicos, ambientais e tecnológicos. Entre as exigências está a obrigação de direcionar ao mercado interno pelo menos 10% do fornecimento efetivo de processamento, armazenamento e tratamento de dados instalado no empreendimento beneficiado. A legislação também exige investimentos no país equivalentes a 2% do valor dos produtos adquiridos no mercado interno ou importados com o benefício fiscal. (Senado Federal)
Outro ponto importante envolve energia e sustentabilidade, áreas que ganharam peso jurídico na definição das condições para os empreendimentos. As empresas deverão atender critérios de sustentabilidade que ainda serão detalhados em regulamentação e precisam assegurar a demanda contratual de energia por meio de contratos de fornecimento ou autoprodução baseada em fontes limpas ou renováveis. A lei também estabelece um índice máximo de eficiência hídrica para o resfriamento dos equipamentos e determina a publicação de relatório de sustentabilidade das instalações. (Senado Federal)
As obrigações também apresentam uma dimensão de desenvolvimento regional. Empresas instaladas nas regiões Norte, Nordeste ou Centro-Oeste, ou em áreas abrangidas pelas agências de desenvolvimento regional previstas na legislação, poderão cumprir percentuais reduzidos em algumas das contrapartidas. Além disso, pelo menos 40% dos investimentos em projetos e programas de fomento à economia digital deverão ser direcionados a essas regiões, criando uma tentativa de vincular o incentivo fiscal à descentralização da infraestrutura tecnológica. (Senado Federal)
O que a nova lei representa para empresas, consumidores e o mercado digital
Para as empresas de tecnologia, o Redata pode alterar a estrutura de custos de novos projetos e tornar mais previsível o planejamento de investimentos em infraestrutura digital. Entretanto, a adesão exige análise jurídica, tributária, ambiental e operacional, porque o descumprimento das condições pode gerar consequências financeiras relevantes. Caso determinados compromissos não sejam cumpridos, a empresa poderá ter de recolher os tributos que haviam sido suspensos, acrescidos de juros e multa de mora. (Senado Federal)
A própria legislação prevê uma consequência específica para o descumprimento da obrigação de fornecer parte da capacidade ao mercado brasileiro. Nessa situação, a empresa poderá ter os benefícios suspensos para novas compras de equipamentos e, se não corrigir o problema após o prazo previsto de 180 dias depois da notificação, a habilitação poderá ser cancelada. Isso transforma o cumprimento das contrapartidas em uma questão de governança e compliance, e não apenas em uma formalidade necessária para obter vantagem tributária. (Senado Federal)
Para consumidores e empresas que utilizam serviços digitais, os efeitos tendem a aparecer de maneira indireta, principalmente na expansão da capacidade de computação em nuvem, inteligência artificial e armazenamento de dados no país. A lei também relaciona os investimentos em infraestrutura à chamada soberania tecnológica, ao exigir que uma parcela da capacidade beneficiada seja disponibilizada ao mercado brasileiro. Ao mesmo tempo, a concentração de data centers em determinadas regiões e o elevado consumo de energia tornam questões ambientais, disponibilidade elétrica, água e infraestrutura regional pontos que deverão continuar sob acompanhamento regulatório.
Os próximos meses serão importantes porque parte relevante da aplicação prática do Redata dependerá de regulamentação e dos procedimentos necessários para habilitação das empresas. A legislação determina que os benefícios sejam acompanhados e avaliados pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços e pelo Ministério da Fazenda, o que cria uma etapa posterior de fiscalização dos resultados do programa. (Senado Federal)
A tendência é que a discussão sobre data centers deixe de ser apenas uma questão de tecnologia e passe a envolver cada vez mais tributação, energia, sustentabilidade, proteção de dados e políticas de desenvolvimento regional. Para as empresas, isso significa que projetos de infraestrutura digital precisarão ser avaliados também sob a ótica regulatória e de compliance. Para o poder público e a sociedade, o desafio será acompanhar se os incentivos concedidos efetivamente produzem investimentos, capacidade tecnológica e benefícios econômicos compatíveis com as contrapartidas estabelecidas pela nova lei.
Fontes: Lei nº 15.504/2026 no Planalto · Senado Federal sobre a sanção do Redata · Câmara dos Deputados sobre o PL 278/2026